מהי חקירת יכולת בהוצאה לפועל?
חקירת יכולת היא הליך שנועד לברר את מצבו הכלכלי של חייב ואת יכולתו לקיים את החיוב שנמצא בהוצאה לפועל. בניגוד למה שהשם עלול לרמוז, אין מדובר בחקירה פלילית. המוקד הוא כלכלי: הכנסות, הוצאות, נכסים, חובות ונתונים נוספים שיכולים ללמד על יכולת התשלום.
החקירה יכולה להיות משמעותית במיוחד כאשר אדם אינו מסוגל לשלם את מלוא החוב כפי שנדרש ממנו. במקום להסתפק באמירה כללית שלפיה "אין לי אפשרות לשלם", ההליך מאפשר לבחון את הנתונים שעליהם מבוססת הטענה. אם כבר קיימים חובות בהוצאה לפועל, חשוב להבין את מצב התיקים ולא להסתכל רק על גובה החוב המקורי.
מי חוקר בחקירת יכולת ולמה?
הגורם השיפוטי המרכזי בהליך הוא רשם ההוצאה לפועל. רשות האכיפה והגבייה מגדירה את השירות כחקירה בדבר יכולתם הכלכלית של חייבים לעמוד בהסדרי התשלומים, ומציינת כי ניתן גם לזמן צד שלישי לחקירה אצל רשם ההוצאה לפועל.
מידע רשמי על ההליך מופיע בעמוד חקירת יכולת כלכלית של חייבים באתר רשות האכיפה והגבייה.
הבסיס המשפטי מצוי בסעיף 67 לחוק ההוצאה לפועל, התשכ"ז–1967, המתייחס למטרתה של חקירת היכולת.
"כדי לברר את יכולתו של החייב לקיים את פסק הדין"
כלומר, השאלה המרכזית אינה האם החייב "אדם טוב" או כיצד הגיע למשבר. השאלה היא מהי יכולתו הכלכלית בפועל ביחס לחוב.
מה בודקים בחקירת יכולת?
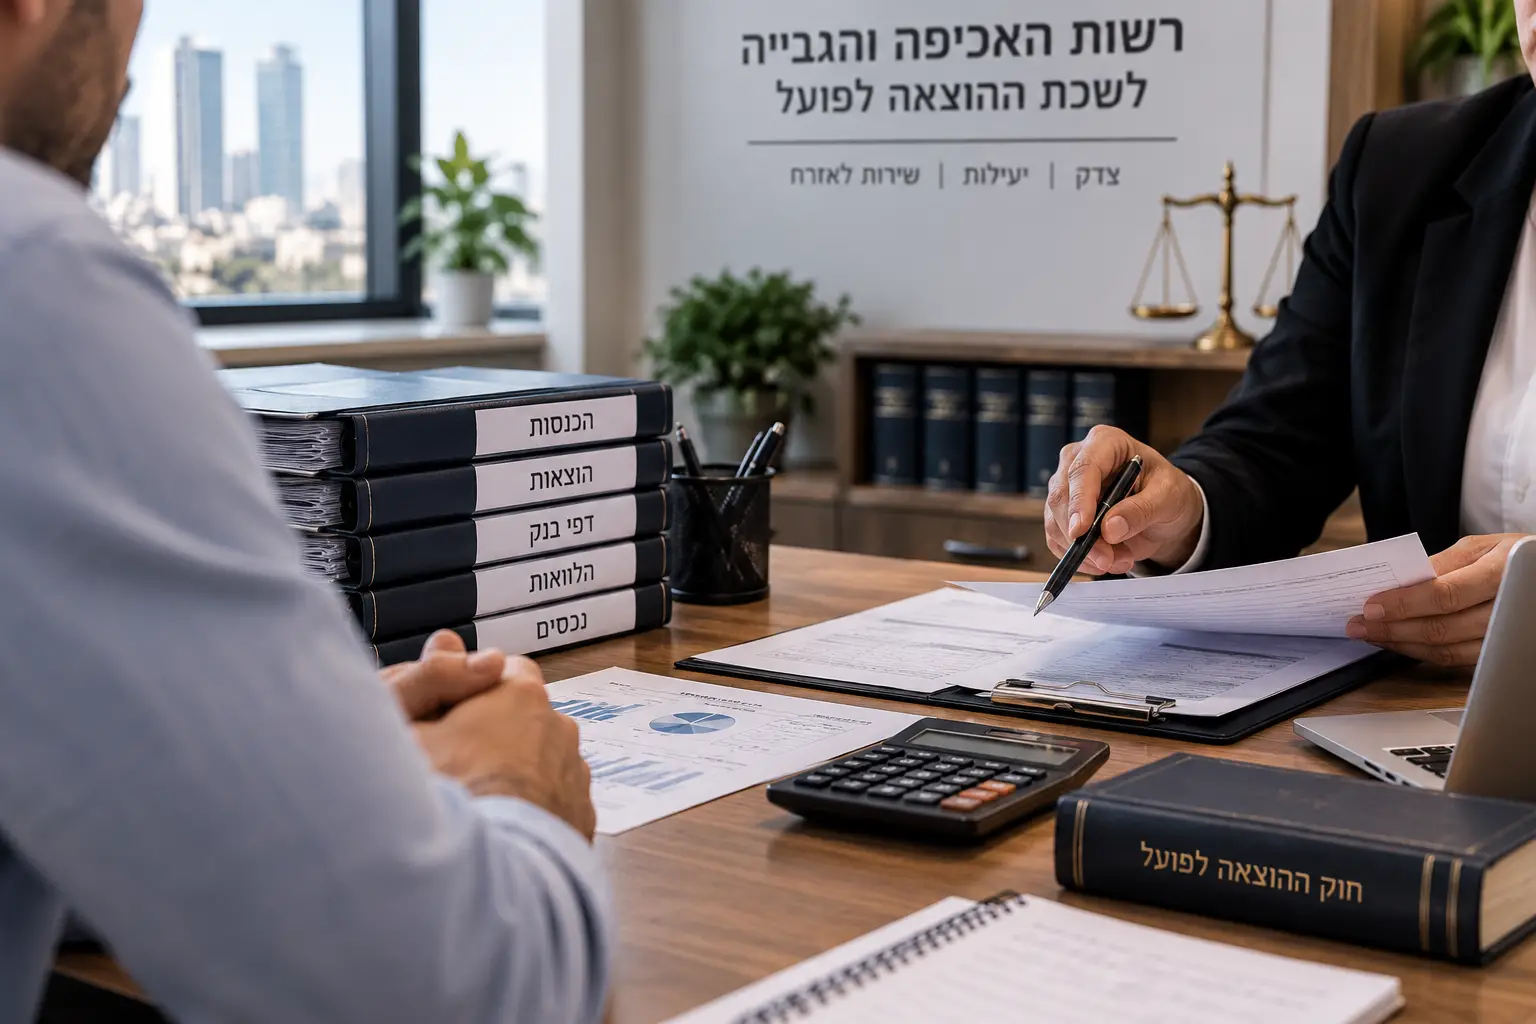
הבדיקה עשויה להתייחס למכלול המצב הכלכלי ולא רק למשכורת החודשית. בהתאם לנסיבות התיק, עשויים להיות רלוונטיים נתונים כגון:
- הכנסות מעבודה או מעסק;
- הכנסות נוספות של החייב;
- הוצאות מחיה שוטפות;
- מצב חשבונות הבנק;
- נכסים וזכויות כלכליות;
- הלוואות והתחייבויות קיימות;
- חובות לנושים נוספים;
- הרכב התא המשפחתי והוצאותיו;
- נתונים כלכליים נוספים הרלוונטיים ליכולת התשלום.
המטרה היא ליצור תמונה מלאה. לכן, הכנסה גבוהה יחסית אינה בהכרח מלמדת לבדה על יכולת לשלם סכום מסוים מדי חודש, בדיוק כפי שהכנסה נמוכה אינה מסיימת את הבדיקה. ההכנסות נבחנות לצד ההוצאות, הנכסים, החובות ושאר הנתונים.
אילו שאלות יכולים לשאול בחקירת יכולת?
השאלות משתנות מתיק לתיק, אבל בדרך כלל הן נועדו להבין את הפער שבין הכנסות החייב לבין הוצאותיו ואת התמונה הכלכלית הכוללת.
לדוגמה, עשויות לעלות שאלות כגון:
- היכן אתה עובד ומה גובה הכנסתך?
- האם קיימות הכנסות נוספות?
- מהן הוצאות הדיור החודשיות?
- האם קיימים חשבונות בנק נוספים?
- האם יש בבעלותך רכב או נכסים אחרים?
- אילו הלוואות והתחייבויות אתה משלם?
- האם קיימים חובות נוספים?
- מי מתגורר עמך ומהן הוצאות משק הבית?
- איזה סכום אתה מסוגל לשלם מדי חודש?
אין צורך ללמוד תשובות בעל פה. להפך: תשובה מדויקת שמבוססת על מסמכים עדיפה בדרך כלל על ניסיון לזכור עשרות מספרים מהראש.
אילו מסמכים כדאי להכין לחקירת יכולת?
המסמכים הנדרשים תלויים במקרה ובהוראות שניתנו בתיק, ולכן יש לבדוק את הזימון וההחלטות הספציפיות. ככלל, מסמכים שעשויים להיות רלוונטיים כוללים אסמכתאות להכנסות, הוצאות, חשבונות בנק, הלוואות ונכסים.
- תלושי שכר או אסמכתאות אחרות להכנסה;
- דפי חשבון בנק;
- אסמכתאות לתשלומי שכירות או משכנתה;
- מסמכים לגבי הלוואות;
- מסמכים הנוגעים להוצאות קבועות משמעותיות;
- מסמכים על נכסים וזכויות;
- אסמכתאות לחובות נוספים;
- מסמכים נוספים שנדרשו במפורש בהחלטה או בזימון.
הדגש הוא לא על יצירת ערימת נייר גדולה ככל האפשר, אלא על יכולת לתמוך בנתונים שמוצגים בחקירה.
מה לא כדאי לעשות בחקירת יכולת?
הטעות המרכזית היא להגיע מתוך מחשבה שצריך "לנצח" בחקירה. זו אינה המטרה. הצגה חלקית או לא מדויקת של המצב עלולה לפגוע באמינות ולהקשות על הצגת התמונה האמיתית.
גם הקטנה מלאכותית של הכנסות או ניפוח הוצאות אינם אסטרטגיה נכונה. אם קיימת הוצאה חריגה, אפשר להסביר אותה ולהציג אסמכתה. אם חל שינוי בהכנסה, אפשר להציג אותו. המטרה היא שהתמונה שמוצגת תהיה עקבית עם המסמכים.
ומה אם אני לא זוכר מספר מדויק?
עדיף לומר שאינכם זוכרים נתון מדויק ולבדוק במסמך הרלוונטי מאשר לנחש. הכנה מראש מצמצמת מאוד מצבים כאלה: אפשר להכין טבלה פשוטה של הכנסות, הוצאות קבועות, חובות ותשלומים חודשיים.
מה קורה אם לא מתייצבים לחקירת יכולת?
זימון לחקירת יכולת אינו מסמך שכדאי להתעלם ממנו. אי-התייצבות עלולה להביא להשלכות משפטיות בהתאם לנסיבות ולהחלטות בתיק.
רשות האכיפה והגבייה מציינת, למשל, כי זוכה יכול לבקש צו הבאה כאשר החייב הוזמן לבירור או לחקירת יכולת ולא התייצב, בכפוף לתנאים הקבועים לכך. לכן, אם קיימת סיבה אמיתית שמונעת התייצבות, נכון לטפל בה מראש ולא פשוט להיעדר.
כאשר לצד החקירה כבר קיימים עיקולים הוצאה לפועל או הליכי גבייה נוספים, חשוב במיוחד להבין את התמונה המלאה ולא לטפל בכל אירוע בנפרד.
האם הזוכה יכול להיות מעורב בחקירת היכולת?
חקירת היכולת אינה בהכרח עניין שמתקיים רק בין החייב לבין המערכת. החוק מאפשר חקירה של החייב ואף עדים, ובנסיבות המתאימות הזוכה עשוי להיות מעורב בהליך.
מבחינת החייב, המשמעות פשוטה: צריך להניח שהנתונים שמציגים יכולים להיבדק ושעלולות להישאל שאלות המשך. אם קיימת סתירה שנראית לעין – למשל בין ההוצאות הנטענות לבין תנועות בחשבון – כדאי להבין אותה מראש ולהיות מסוגלים להסביר אותה.
מה קורה אחרי חקירת היכולת?
לאחר בחינת הנתונים יכול רשם ההוצאה לפועל לקבל החלטות בהתאם לסמכויותיו ולנסיבות התיק. מבחינת החייב, אחת הסוגיות המרכזיות היא גובה התשלום שהוא מסוגל לשאת בו.
חשוב להבין שגם צו תשלומים אינו בהכרח סוף הסיפור הכלכלי. אם לאדם יש מספר רב של תיקים, חובות שאין דרך ריאלית לסלק לאורך זמן או פער עמוק ומתמשך בין היקף החובות ליכולת ההחזר, צריך לבחון האם הטיפול הנקודתי בתיק מסוים באמת פותר את הבעיה.
במצבים שבהם קיימים מספר תיקים ניתן לבחון, בהתאם לנסיבות, גם איחוד תיקים בהוצאה לפועל. במקרים אחרים עשוי להתאים מסלול אחר לחלוטין.
חקירת יכולת או חדלות פירעון – איך יודעים מה מתאים?
חקירת יכולת נועדה לברר את יכולת התשלום במסגרת ההוצאה לפועל. היא אינה תחליף אוטומטי להליך שמטרתו להתמודד עם מצב כולל של חדלות פירעון.
אם מדובר בחוב שניתן לפרוע באמצעות תשלום חודשי ריאלי, ייתכן שהמשך הטיפול במסגרת ההוצאה לפועל הוא פתרון מתאים. אבל כאשר היקף החובות גדול משמעותית מהיכולת הכלכלית ואין מסלול מעשי לסיים אותם, כדאי לבחון את התמונה הרחבה.
במצב כזה, התייעצות עם עורך דין חדלות פירעון יכולה לסייע להבין האם מדובר במשבר זמני שניתן לייצב במסגרת ההוצאה לפועל, או בתאונה כלכלית שמצריכה פתרון כולל יותר.
איך מתכוננים לחקירת יכולת בהוצאה לפועל?
שלב 1: קוראים את הזימון וההחלטות בתיק
בודקים מי זימן אתכם, מה נקבע בהחלטה, מתי והיכן עליכם להתייצב ואילו מסמכים נדרשתם להציג.
שלב 2: מרכזים את כל ההכנסות
מכינים תמונה ברורה של משכורת, הכנסה מעסק והכנסות נוספות, ומצרפים את האסמכתאות הרלוונטיות.
שלב 3: מרכזים את ההוצאות
עוברים על הוצאות הדיור, המחיה, ההלוואות והוצאות משמעותיות נוספות ומוודאים שניתן להסביר אותן באמצעות נתונים ומסמכים.
שלב 4: ממפים נכסים וחובות
מכינים רשימה מסודרת של נכסים, חשבונות, זכויות כלכליות, הלוואות וחובות לנושים נוספים.
שלב 5: בודקים שהמספרים עקביים
משווים בין מה שמתכוונים לומר בחקירה לבין המסמכים. אם קיים נתון חריג או שינוי משמעותי בהכנסה או בהוצאה, מכינים מראש הסבר עובדתי ואסמכתה.
שלב 6: מגיעים כדי להציג את המציאות, לא כדי "לעבור מבחן"
עונים באופן ענייני ומדויק. כאשר נתון אינו ידוע בוודאות, עדיף לבדוק אותו במסמך מאשר לנחש.
הניסיון מהצד השני של המערכת
עו"ד נועם אברהם ייצג בעבר את המדינה נגד חייבים, ולכן מכיר גם את הדרך שבה הצד שמנגד בוחן נתונים כלכליים, מסמכים וטענות של חייבים. ההיכרות עם "הראש" של המערכת מאפשרת להתכונן לא רק לשאלות הצפויות, אלא גם לנקודות שעלולות לעורר שאלות נוספות.
עבור אדם נורמטיבי שנקלע למשבר זמני, המטרה אינה להסתיר את המציאות אלא להציג אותה בצורה מסודרת ואמינה – ובמקביל לבדוק האם חקירת היכולת היא חלק מפתרון מעשי או רק סימן לכך שנדרש פתרון כלכלי רחב יותר.
השורה התחתונה: חקירת יכולת היא בדיקה כלכלית שאפשר להתכונן אליה
הזמנה לחקירת יכולת יכולה להיות מלחיצה, אבל היא אינה כתב אישום ואינה קביעה שעשיתם דבר פסול. מדובר בהליך שמטרתו להבין את יכולת התשלום שלכם על בסיס נתונים כלכליים.
הדרך להגיע מוכנים היא פשוטה בעיקרון: לדעת מה נכנס, מה יוצא, אילו נכסים וחובות קיימים ולהביא את המסמכים שתומכים בתמונה הזאת. ואם תוך כדי ההכנה מתברר שהחובות גדולים בהרבה מיכולת ההחזר, כדאי לבחון גם האם נדרש הסדר חובות בהוצאה לפועל או פתרון כולל אחר.